
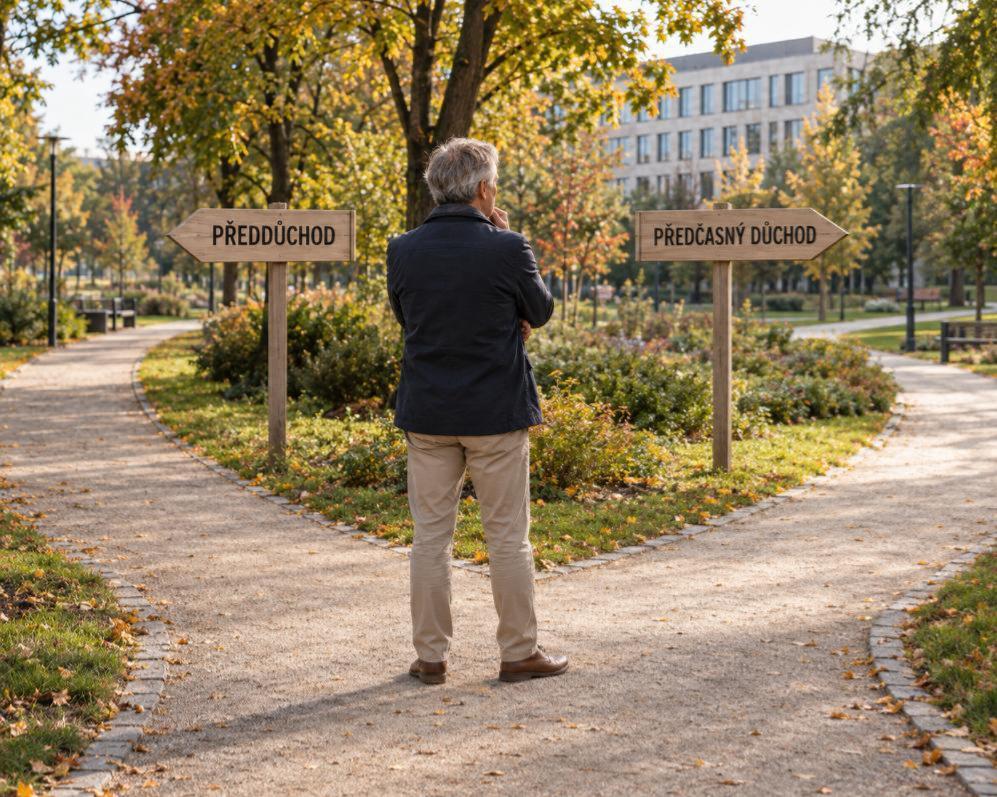
Cesta k dřívější penzi: Předdůchod vs. Předčasný důchod a jejich dopad na vaše finance
Přemýšlíte o odpočinku před dosažením řádného důchodového věku? Možností, jak si dopřát zasloužený klid dříve, je hned několik. Dvě z nich – předdůchod a předčasný důchod – sice znějí podobně, ale skrývají v sobě zásadní rozdíly, které mohou výrazně ovlivnit vaše budoucí finance. Pojďme společně prozkoumat, co každá z variant obnáší a jaké podmínky je třeba splnit, abyste si mohli vybrat tu nejlepší cestu pro vaši jedinečnou situaci.
Předdůchod: Vaše cesta k dřívějšímu klidu
Přemýšlíte o dřívějším odchodu do penze? Předdůchod je zajímavá možnost, avšak nejedná se o státní důchod. Jde o pravidelnou penzi, vyplácenou z vašich úspor v doplňkovém penzijním spoření (DPS). K využití této cesty jsou proto nezbytné vaše předchozí finanční přípravy. Čerpat jej můžete nejdříve pět let před dosažením řádného důchodového věku.
Pro nárok je nutné splnit podmínky: dostatečné spoření v DPS s částkou pro minimální měsíční výplatu, rozvrženou na minimálně dva roky. Během čerpání předdůchodu za vás zdravotní pojištění hradí stát. Toto období se nezapočítává jako doba důchodového pojištění pro budoucí státní důchod. Pokud nepracujete, nepřibývají vám další roky pojištění. Je však hodnoceno jako vyloučená doba, což při výpočtu osobního vyměřovacího základu nesnižuje průměr dřívějších výdělků. Předdůchod nepřináší trvalé krácení státního důchodu, ale vyžaduje dostatečné vlastní finanční zajištění.
Předčasný důchod: Státní podpora s trvalým dopadem
Předčasný důchod je dávka vyplácená státem. Lze o něj požádat nejvýše tři roky před řádným důchodovým věkem (dle pravidel pro rok 2026) a je nutné získat alespoň 40 let důchodového pojištění. Přiznání je nevratné a vypočtená částka se za dřívější odchod trvale krátí. Krácení závisí na počtu započatých devadesátidenních období do řádného důchodového věku; při nejméně 45 letech pojištění se používá poloviční sazba krácení.
Před dosažením řádného důchodového věku jsou omezené možnosti výdělku. Pracovat lze jen v režimu, který nezakládá účast na důchodovém pojištění; běžné zaměstnání výplatu důchodu zastaví. Přesto může být předčasný důchod vhodný při ztrátě zaměstnání, zhoršení zdravotního stavu nebo nedostatku vlastních úspor. Rozhodnutí je nutné posoudit individuálně, jelikož jeho finanční dopad je celoživotní.
Jak se správně rozhodnout a připravit s předstihem?
Rozhodnutí o dřívějším odchodu do penze je důležité. Nejprve si ověřte podmínky pro obě varianty. U předdůchodu je klíčový zůstatek v DPS, délka spoření a plánovaná doba výplaty. Minimální měsíční splátka se odvozuje od průměrné mzdy, takže se částka mění. Záleží i na datu uzavření smlouvy, neboť minimální doba spoření se může lišit. Detaily zkontrolujte u penzijního fondu.
U předčasného důchodu si ověřte evidovanou dobu pojištění a nechte si spočítat dopad konkrétního data odchodu. I pár dnů může znamenat vyšší krácení. Orientační údaje získáte na ePortálu ČSSZ, závazné posouzení provádí ČSSZ. Současně porovnejte výši vlastních úspor, pravidelné výdaje a možnosti další práce. Teprve na základě těchto informací vyberte variantu odpovídající vaší situaci.
Pochopení rozdílů mezi předdůchodem a předčasným důchodem je pro vaše budoucí finance klíčové. Pro informované rozhodnutí je nezbytné zvážit vaši individuální situaci. Pokud si chcete ujasnit, která cesta je pro vás nejvhodnější, a připravit podklady, neváhejte mě kontaktovat. Využijte prosím kontaktní údaje na tomto webu pro nezávaznou konzultaci. Ráda vás provedu procesem plánování.
